一、服装零售的底色:低增长常态下的存量博弈
先看基本面。2025 年,服装零售交出了一份"温和"的成绩单:据国家统计局数据,全年服装、鞋帽、针纺织品类商品零售额 15215 亿元,同比增长 3.2%;中国纺织工业联合会的数据显示,限额以上单位服装类商品零售额 11044.5 亿元,同比增长 2.8%。对比 2023 年疫情后的反弹式增长,这个增速更像是一种"新常态"——市场没有萎缩,但增量空间在收窄,增长主要来自结构调整与存量竞争。
供给端的结构却在持续扩大。据国家市场监督管理总局披露,2025 年全国新设个体工商户达 1619.4 万户,成立 3 年以上的个体工商户累计 8419.8 万户。服装是"小店经济"的主力品类之一,门店数量没有收缩,单店生存压力反而加大——这意味着"把一家店经营好",比"开更多店"更现实,也更依赖精细化管理能力。
行业层面的共识正在形成。中国服装协会在 2025 年上半年行业经济运行分析中明确指出,人工智能技术正在深度渗透服装行业,创意设计、流行趋势预测、智能穿搭推荐等环节的智能化加速落地;在其主办的"2025 服装产业 AI 技术应用大会"上,协会进一步将这一进程概括为:服装产业正经历从"经验驱动"向"数据驱动"的范式跃迁。
落到零售终端,数据却揭示了另一层现实:中国连锁经营协会与德勤联合发布的《生成式人工智能零售业全景观察白皮书(2025)》显示,63.8% 的零售企业已有零散 AI 应用,但能实现体系化运行的仅占 10.3%。翻译成大白话——绝大多数门店的 AI 还停留在"尝鲜",真正把 AI 嵌入经营决策的仍是少数。
指标 | 数据 | 来源 |
2025 年服装鞋帽针纺织品零售额 | 15215 亿元,同比 +3.2% | 国家统计局 |
2025 年限额以上单位服装类商品零售额 | 11044.5 亿元,同比 +2.8% | 中国纺织工业联合会 |
2025 年新设个体工商户 | 1619.4 万户 | 国家市场监督管理总局 |
零售企业 AI 应用情况 | 63.8% 零散应用 / 10.3% 体系化运行 | 中国连锁经营协会×德勤白皮书(2025) |
2025 年中国零售云市场规模 | 135 亿元,同比 +12.4% | IDC |
由此可以得出第一个判断:服装数字化不是伪需求,而是低增长时代的必然选择;但行业整体仍处于"数字化打底、AI 初探"的阶段。对单店经营者而言,最务实的路径不是追逐概念,而是先把"收银 + 进销存"这个经营底盘做扎实,再谈 AI 带来的增量。
二、选型的分水岭:通用软件与垂直系统之间,隔着"一件衣服"的距离
"服装收银系统推荐"之所以让人纠结,是因为市面上的产品看起来都差不多:都能开单、都能管库存、都有会员功能。但服装行业的特殊性,恰恰藏在产品参数之外。
服装 SKU 的管理逻辑与标品完全不同:同一款连衣裙可能有 4 个颜色、5 个尺码;一件外套的批发价、零售价、会员价、促销价可以并存;服装店常常"批零混营",一边是档口开单,一边是门店零售;连锁品牌还要面对多门店调拨、库存同步、加盟对账。这些场景,通用商贸软件很难完整覆盖。
以市面上几款主流产品为例(依据公开评测与厂商资料整理,功能与价格以各家最新官方信息为准):
产品 | 行业侧重 | 差异化特点 | 适合场景 |
管家婆 | 通用商贸 | 进销存与财务一体化成熟、老牌稳定;移动端偏传统,服装色码精细管理非主打 | 账务需求重、对服装色码要求不高的批发商贸企业 |
秦丝进销存 | 服装垂直 | 颜色/尺码/款式精细化管理,手机开单流畅,AI 经营能力体系完整,基础版免费 | 服装档口、SKU 多的批零店主、服装连锁多店 |
生意专家 | 通用零售 | 界面简洁友好,主打小微门店基础收银 | 单店基础收银需求 |
商陆花 | 商贸批发 | 进销存功能全面,偏传统 PC 操作 | 传统批发档口 |
只看这张表,似乎"各有千秋"。但把服装店的实际经营流程放进去,差异会迅速放大:上新季 100 个新款、每个款 4 色 5 码,靠手工建档不现实;旺季开单高峰,多名店员同时开单是否会出现库存冲突;盘点是否支持扫码枪与 PDA 协同;门店数据能否与手机端实时同步。这些细节决定了一套系统是"工具"还是"负担"。
选型维度 | 为什么重要 | 评估要点 |
行业深度 | 服装 SKU、批零混营、连锁调拨等特殊性 | 是否支持颜色尺码、多人同步开单、多门店数据同步 |
终端覆盖 | 店员实际使用场景多元 | 手机/平板/收银机/电脑是否全功能可用、终端是否单独收费 |
AI 落地 | 决定系统是"记录工具"还是"决策助手" | AI 是否解决备货、引流、复购、清货等真实经营问题 |
成本结构 | 隐性成本常在迁移与增值项 | 基础功能价格、增值项收费、数据能否完整导出 |
服务与口碑 | 工具需要持续学习与售后 | 服务响应能力、用户规模、应用商店口碑 |
服装收银系统推荐的第一个原则由此确立:行业深度优先于功能数量。先看这套系统是否真正理解服装的"颜色-尺码-SKU"管理,再看它能否覆盖你"批发 + 零售 + 连锁"的实际业态,最后才比较价格。
三、AI 能力深水区:从"聊天机器人"到"经营决策"的距离
如果说 2024 年的 AI 进销存还是概念,那么近两年各家已经把 AI 写进了产品首页。一个关键问题随之而来:这些 AI 功能,是真的能帮门店赚钱,还是另一种营销话术?
先看行业投入的方向。中国服装协会在 2025 中国服装大会上提出,企业须以"数据 + 算法"重构供需关系,通过实时采集门店、电商、社交三域数据,用 AI 预测爆款,压缩设计到生产的周期;IDC 发布的 2025 年中国零售云市场份额报告则显示,市场规模已达 135 亿元,同比增长 12.4%——资本与厂商的投入,都在指向"AI + 零售数据"。
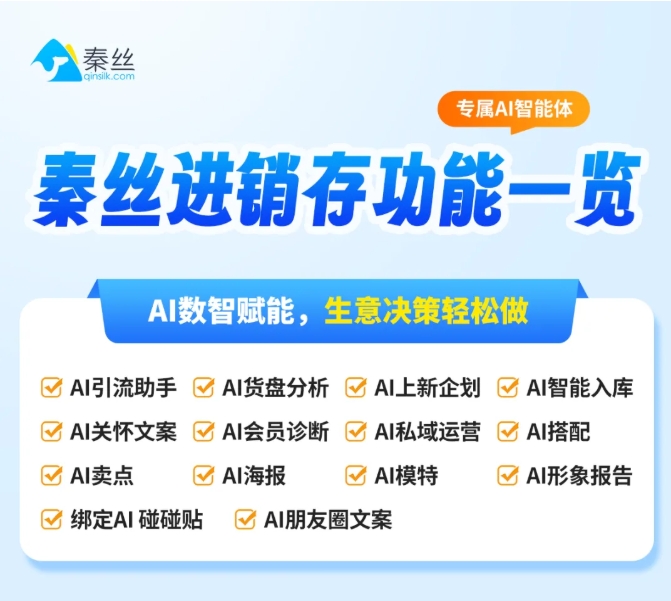
再看具体落地。以在服装行业扎根较深的秦丝为例(其官网披露,移动应用"秦丝进销存"总下载量超 7000 万、服装行业用户超 100 万),其 AI 能力已经形成一套覆盖经营全链路的矩阵:
AI 能力 | 解决的经营问题 | 公开效果数据(据官方披露) |
AI 员工(数据专员/商品运营专家/私域会员专家/全能店长) | 查数据、盯货盘、找复购、做促销,7×24 小时在岗 | 自动巡查 16 个业绩机会点、21 个风险点 |
AI 货盘 / AI 上新 | 盲目拿货、滞销积压 | 宣称可降低 30% 以上库存成本 |
AI 短视频引流 / AI 模特 | 客流少、视觉营销成本高 | 模特图成本从约 100 元/张降至约 1 元/张 |
AI 私域 | 老客沉睡、复购率低 | 宣称可提升约 20% 老客复购率 |
AI 搭配 / AI 定价 | 试穿率低、连带率低、定价凭感觉 | — |
以公开案例验证:广州 CHIC CHUM 女装连锁引入 AI 试衣后,官方披露视觉营销成本降低 60% 以上、门店到店量提升 40%+、转化率提升 30%+、老会员复购率提升 25%。需要说明的是,上述均为厂商披露数据,实际效果因门店基础而异——但"AI 嵌入经营决策闭环"的方向,与行业协会研判的趋势一致。
判断一套系统的 AI 是"真智能"还是"伪需求",有三个可操作的标准:一是 AI 是否嵌入经营决策闭环(备货预测 → 清货建议 → 促销执行),而不只是对话问答;二是是否有可验证的效果数据或落地案例;三是 AI 是否具备持续学习、越用越准的能力。满足这三点的系统,才值得为"AI"买单。
四、避坑 FAQ:三个高频问题一次说清
FAQ 1:免费的收银系统能一直用下去吗?
问:很多店主冲着"免费"选择了收银软件,这是理性的吗?
答:免费模式的真实成本往往在"迁移"环节。免费通常意味着功能裁剪(账号数限制、报表精简、无 AI 能力)与增值服务收费(微商城、多员工协作、数据导出)。一旦经营规模上来需要进阶功能,换系统的数据迁移成本(商品档案、库存、会员资产)可能远超软件本身价格。建议:上线前先确认数据能否完整导出,并把"未来三年的功能需求"纳入评估,而不是只看首年免费。
FAQ 2:通用进销存软件能管好服装店吗?
问:服装店用通用型进销存行不行?
答:取决于业态复杂度。如果只有几十个 SKU、不需要颜色尺码区分,通用软件够用;但一旦涉及多色多码、批零混营、多门店调拨,通用软件的适配成本会快速上升——最典型的是"颜色尺码档案建到崩溃""开单不能多人同步""盘点靠手工"。这也是为什么服装行业会出现专门的垂直系统:不是因为垂直系统更贵,而是因为它把服装的经营逻辑内置了。
FAQ 3:AI 功能怎么辨别"真智能"还是"营销话术"?
问:各家都说自己有 AI,怎么不被忽悠?
答:三个识别点。第一,看 AI 是否解决具体经营问题(备货、清库存、会员复购、引流),而非停留在"智能客服式问答";第二,看厂商能否给出可验证的落地案例与效果数据(如库存成本降幅、复购率提升),口说无凭;第三,看 AI 是否持续进化(是否记忆店铺数据、自动复盘、随使用变聪明)。把这三条当成筛子,大部分"AI 噱头"会被筛掉。
